【ドル円・日本株】FRB新議長と日本株への影響について
青髭
青髭投資日記
日本のGDPが、2027年に世界6位へ転落する。
このニュースを目にしたとき、筆者は少なからず衝撃を受けた。
かつて日本は、米国に次ぐ世界第2位の経済大国だった。
その後、中国に抜かれ、ドイツにも抜かれた。そしてIMF(国際通貨基金)の2026年10月の世界経済見通しでは、2027年にインドと英国にも追い抜かれる予測となった。
IMFの予測では、2026年のドル建て名目GDPは、日本が約4.34兆ドル、英国が約4.27兆ドル、インドが約4.06兆ドル。
ところが2027年には、インド約4.52兆ドル、英国約4.49兆ドル、日本約4.47兆ドルとなり、日本は世界6位になる見通しである。
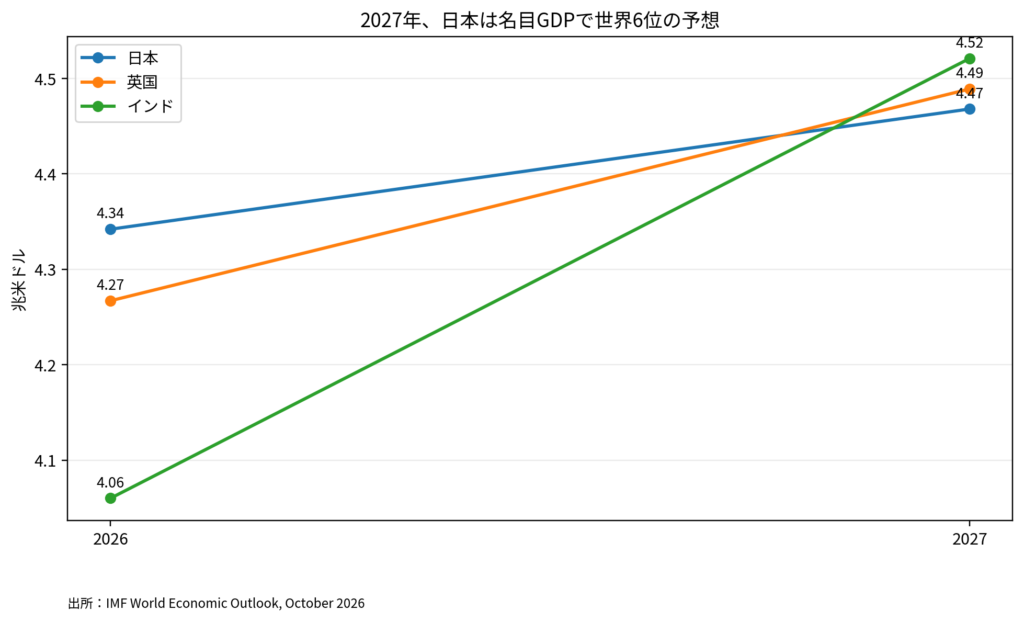
図1:IMF World Economic Outlook(2026年10月)を基に作成。名目GDP、米ドル換算。
ただし、ここで一つ注意したい。
日本のGDPそのものが急激に縮小して6位になるわけではない。
むしろ日本の名目GDPも2026年から2027年にかけて増加する予測である。
では、なぜ順位を落とすのだろうか。
調べていくと、為替と各国の成長率の差、そして日本経済が長年抱えてきた構造的な問題が見えてきた。
さらに調査を進める中で、筆者にとって意外な事実もあった。
「日本は生産性が低い」と長年言われ続けてきたが、生産性の“伸び”まで低かったわけではないのである。
今回のランキングは、米ドルに換算した名目GDPである。
したがって順位を左右するのは、実質的な経済成長だけではない。
大きく分ければ、
実質成長率 × 国内物価 × 為替レート
の影響を受ける。
日本の円建て名目GDPが増加していても、円安が進めば、ドル換算したGDPは小さくなる。
実際、2027年予測における日本と英国の差は約210億ドルにすぎない。日本のGDPの約0.5%に相当する差であり、為替前提や景気予測が少し変化するだけでも順位が入れ替わり得る水準である。
つまり、英国との順位逆転については、為替の影響をかなり受ける。
一方、インドとの逆転は少し性質が違う。
IMFの2026年10月見通しでは、日本の2026年実質GDP成長率は0.7%なのに対し、インドは7.0%と大きな差がある。
人口増加、国内需要、投資拡大などを背景に、この成長率格差が長期間続けば、為替が動かなくても経済規模の逆転は起こる。
したがって今回のGDP世界6位転落予想は、
短中期的には円安を含む為替要因、長期的には他国との成長率格差
という二つの要因によって説明するのが適切だろう。
GDP順位だけを見て「日本経済が急速に縮小している」と考えるのは正確ではない。
しかし、低い成長率が長期間続けば、世界経済に占める日本の相対的な規模が低下するのも事実である。
では、日本経済は本当にそこまで悲観すべき状況なのだろうか。
ここでIMFの2026年対日4条協議報告書を読むと、ニュースの印象とは少し違った日本経済の姿が見えてくる。
IMFは、日本経済が世界的なショックに直面しながらも**「目覚ましい強靱性」を示してきた**と評価している。
2026年4月に公表された対日審査では、国内需要は堅調で、失業率は低く、経済活動は潜在成長率を上回っているとされた。
民間投資や個人消費についても底堅さが期待されている。
つまり、IMFは日本を単純に「衰退する経済」と評価しているわけではない。
一方で、中長期的には、
などを課題として挙げている。
その中で筆者が特に注目したのが、労働生産性と実質賃金の関係である。
人口が減少する日本では、働く人の数を増やすだけで経済を成長させ続けることには限界がある。
一人ひとりが生み出す付加価値、つまり生産性を高めることが重要になる。
ところが、この生産性について調べると、一般的なイメージとは少し異なる結果が出てきた。
日本では長年、
「日本人は生産性が低い」
という言葉を耳にしてきた。
筆者自身も、日本は欧米と比べて労働生産性そのものがほとんど改善してこなかったのではないかという印象を持っていた。
確かに、生産性の絶対的な水準は低い。
OECDの2023年データで、GDPを労働時間で割った時間当たり労働生産性を購買力平価で比較すると、日本は約56ドルである。
米国は約97ドル、ドイツ約94ドル、フランス約87ドルで、日本はG7の中でも低い位置にある。
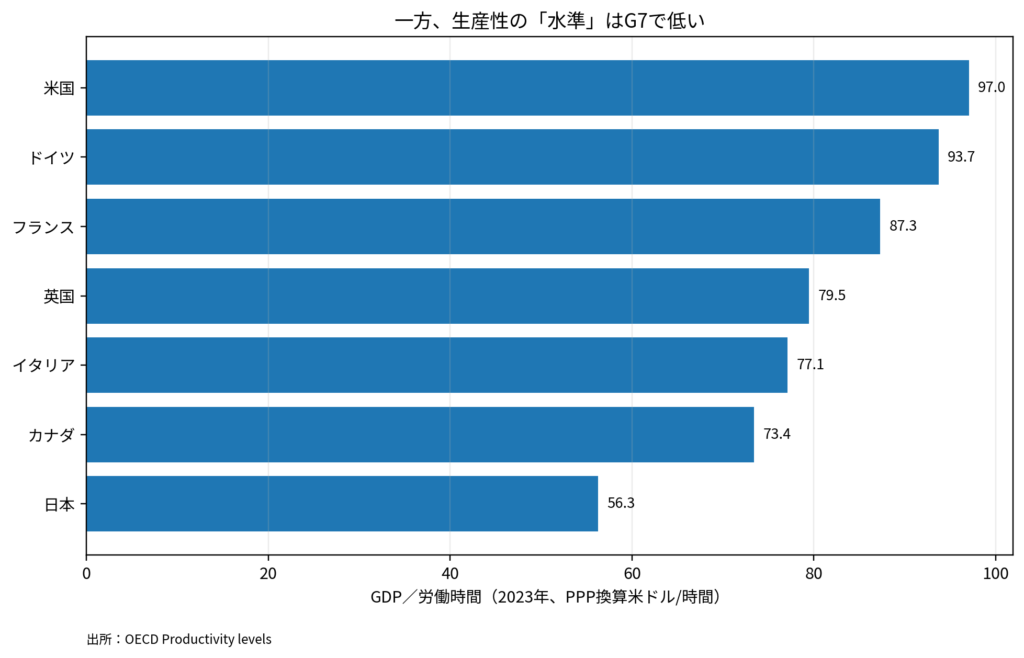
図2:OECD Productivity Levels。2023年、GDP/労働時間、PPP換算米ドル。
ここだけを見ると、
「やはり日本の生産性は低い」
という結論になる。
しかし、ここで重要なのは、
生産性の「水準」と「伸び」は別の話だ
ということである。
OECDの実質ベースの時間当たり労働生産性から、1996年から2023年までの変化を比較すると、違った景色が見えてくる。
日本は約39%上昇した。
米国は約60%と突出している一方、日本は英国とほぼ同程度で、ドイツ、カナダ、フランスなどを下回っていない。
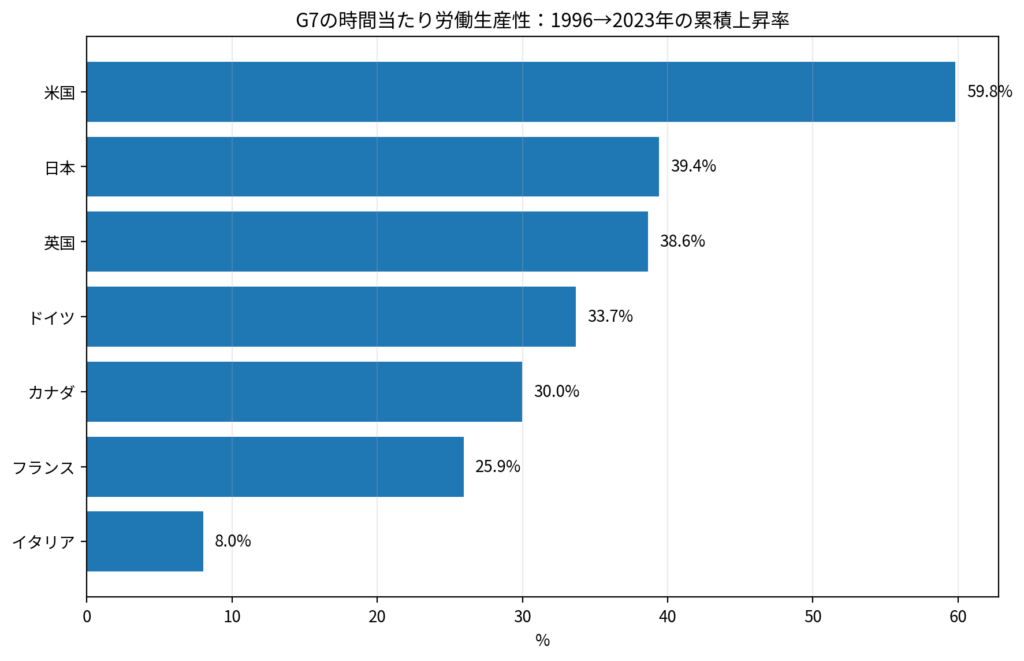
図3:OECD Productivity Databaseを基に筆者計算。1996~2023年の実質GDP/労働時間の累積変化率。
この結果は、筆者にとってかなり意外だった。
米国だけと比較すると、日本は生産性向上でも大きく遅れているように見える。
しかし、G7全体に比較対象を広げると、
「日本だけが生産性向上に失敗してきた」
という説明は必ずしも成り立たない。
IMFの分析も同じ方向を示している。
IMFによれば、1996年以降、日本の時間当たり労働生産性は約35%上昇し、他のG7諸国の伸びに概ね追いついてきた。
OECDから筆者が計算した約39%と、IMFの約35%には若干の差がある。
使用する統計系列、対象期間、統計改訂などが異なるためである。
しかし、結論は同じだ。
日本の生産性には「水準が低い」という問題がある。
しかし、
生産性の「伸び」がG7で極端に低かったわけではない。
ここから、より重要な疑問が生まれる。
生産性がこれだけ向上してきたのなら、なぜ日本人の実質賃金は長期間伸びなかったのだろうか。
※補足
ただし、長期的な生産性の伸びがG7の中で見劣りしないからといって、現在の日本に問題がないわけではない。OECDの2026年対日経済審査では、2019~2024年の時間当たり労働生産性の年間成長率は0.3%まで鈍化している。過去の成果を認めつつ、今後の生産性向上には引き続き取り組む必要がある。
IMFは2026年の対日報告書で、非常に興味深い指摘をしている。
1996年以降、生産性と賃金の乖離がG7で最も大きく拡大したのが日本だった。
ここが今回の記事で最も注目したい点である。
日本の問題は、単純に「生産性を上げられなかった」ことだけではない。
生産性は向上した。
しかし、その成果が労働者の実質的な購買力の改善に十分結びつかなかったのである。
IMFはその背景として、長期雇用制度による労働移動の少なさや、労働者の交渉力の弱さなどを指摘している。
長期雇用制度には、雇用の安定や企業内での技能蓄積というメリットがある。
その反面、労働者がより高い賃金を提示する企業へ移りにくければ、人材獲得のための企業間競争が弱まり、賃金上昇圧力も弱くなる可能性がある。
IMFは、労働移動の促進、ジョブ型雇用や能力・成果を反映した賃金体系への移行、リスキリングなどを提言している。
IMFは労働分配率の低下にも言及している。
ただし、ここは慎重に考えたい。
労働分配率は景気循環、設備投資、産業構造、企業規模などにも左右される。
したがって、
「企業が利益をため込んだから日本の賃金が上がらなかった」
と単純化するのは適切ではない。
今回確認できる、より確かな事実は、
日本では生産性向上と実質賃金上昇の連動が、G7の中でも弱かった
という点である。
この長期的な問題に、2022年以降はインフレが重なった。
IMFによると、2022年から2025年にかけて、日本のCPIで調整した実質賃金は約6%低下した。
ただし、この期間に名目賃金がまったく上がっていなかったわけではない。
むしろ、名目賃金は数十年ぶりの高いペースで上昇していた。
問題は、それ以上に物価が上昇したことだ。
つまり近年の実質賃金低下には、
長期的な賃金形成の問題
と、
2022年以降のインフレによる購買力低下
という二つの問題が重なっている。
ところが2026年に入り、この関係に変化が見え始めた。
単月の数字だけでは、一時的な変動なのか構造的な変化なのか判断しにくい。
そこで、2024年8月から2026年8月まで約2年間の、
の前年同月比を並べてみた。
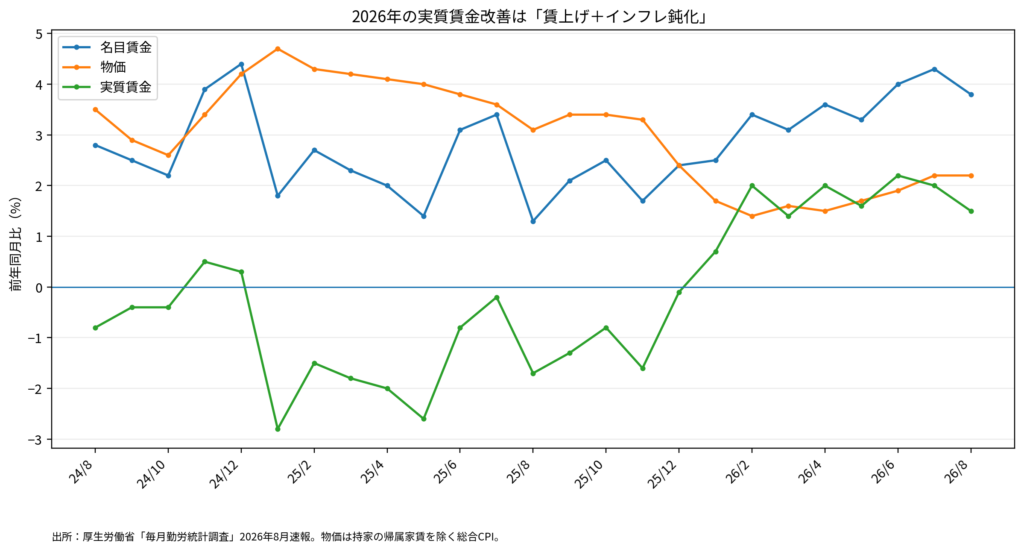
図4:厚生労働省「毎月勤労統計調査」を基に作成。名目賃金は現金給与総額。物価は実質賃金算出に用いる「持家の帰属家賃を除く総合CPI」。2026年8月は速報値。
このグラフを見ると、変化はかなり分かりやすい。
2025年前半は、名目賃金が上昇していても、物価上昇率の方が高かった。
例えば2025年2月は、名目賃金が前年比2.7%増だったのに対し、実質賃金算定に用いる物価は4.3%上昇していた。
その結果、実質賃金はマイナスだった。
ところが2026年に入ると状況が逆転する。
2026年8月の現金給与総額は前年同月比3.8%増。
基本給に近い所定内給与も3.8%増となった。
一方、物価上昇率は2%台まで低下し、実質賃金は前年同月比1.5%増となった。
つまり、
2026年に突然賃金だけが急上昇したわけではない。
それまで続いてきた賃上げに、インフレ率の低下が重なったことで、ようやく家計の購買力改善として表面化したのである。
では、何が2026年の変化を生んだのだろうか。
結論から言えば、単一の要因では説明できない。
まず、日本では労働力不足が続いている。
企業が人材を採用し、既存の従業員を引き留めるためには、賃金を引き上げる必要性が高まっている。
かつて賃金を押し上げる力が弱かった日本の労働市場に、構造的な変化が起きている可能性がある。
春闘での高水準の賃上げも重要だ。
特に、一時金だけではなく基本給が上昇するベースアップが続いていることは、賃金改善の持続性という意味で重要である。
2026年8月には所定内給与が前年比3.8%増となり、高い伸びが続いている。
企業収益の好調も、賃上げを可能にする余力を支えていると考えられる。
ただし、
「上場企業のEPSが伸びたから、日本の賃金が上昇した」
と直接結びつけるのは適切ではない。
EPSは自社株買いによっても上昇する。
また、日本の雇用の大部分を担う中小企業と大企業では、収益力も異なる。
賃上げの原資を見るのであれば、EPSだけではなく、経常利益、営業利益、付加価値額、人件費などを確認する必要がある。
企業収益は重要な条件の一つではあるが、賃上げの単独の原因ではない。
もう一つ大きいのが物価側の変化である。
2025年前半と比較すると、2026年の物価上昇率は明確に低下している。
エネルギーや食料価格の動向、政府の負担軽減策など複数の要因が影響する。
つまり2026年の実質賃金改善は、
人手不足による賃金上昇圧力
+ 春闘による基本給上昇
+ 企業の賃上げ余力
+ インフレ率の低下
が重なって生じたと考えるのが、現時点では最も自然だろう。
政策だけの成果でもなく、企業収益だけの成果でもない。
2026年の実質賃金改善は、日本経済にとって明らかに前向きな変化である。
しかし、これだけでIMFが指摘した長期的な「生産性と賃金の乖離」が解消されたとは言えない。
今回の改善には、物価上昇率が低下した影響も大きいからだ。
今後、本当の意味で構造が変わったと言えるためには、少なくとも三つの条件を確認する必要がある。
第一に、
物価上昇局面でも基本給の伸びが持続すること。
第二に、
大企業だけでなく、中小企業にも賃上げが広がること。
そして第三に、
企業が生産性を高めながら、賃上げと利益成長を両立すること。
である。
実質賃金が継続的に上昇すれば、家計の購買力が改善し、個人消費を支える。
国内需要を中心とする企業にとっても、売上成長の環境が改善する可能性がある。
一方、生産性を高められない企業にとっては、人件費上昇が利益率を圧迫する。
株式投資の観点から見ても、今後は単純に人件費を抑える企業ではなく、
賃上げと利益成長を同時に実現できる企業
がより重要になるのではないだろうか。
日本のGDPが世界6位へ転落するという予測に、筆者は衝撃を受けた。
しかし調べていくと、
「日本経済は衰退している」
という一言では説明できないことが分かった。
GDP順位には為替が大きく影響する。
日本と英国の2027年予測の差は極めて小さい。
一方、インドとの間には大きな成長率格差があり、こちらは日本経済の中長期的な課題を映している。
IMFも日本経済について、国内需要の底堅さ、低い失業率、経済の強靱性を評価しており、悲観一辺倒ではない。
そして何より筆者が意外に感じたのが、生産性だった。
日本の生産性の水準は確かに低い。
しかし、
生産性の伸びまでG7の中で極端に低かったわけではない。
それにもかかわらず、実質賃金は長期間伸び悩んできた。
IMFが指摘するように、日本で大きかった問題の一つは、生産性そのものの停滞だけではなく、
生産性向上と賃金上昇の乖離
だったのである。
そして2026年。
名目賃金の上昇とインフレ率の低下によって、ようやく実質賃金にも改善が見え始めている。
これが一時的なインフレ鈍化によるものなのか。
それとも、生産性、企業収益、賃金、消費が循環する経済へ日本が変わり始めたのか。
筆者としては、GDPが世界何位になるか以上に、こちらを継続して注視したい。
日本経済の将来を決めるのは、生産性を上げることだけではない。
生産性向上によって生まれた付加価値を、企業の成長と国民の実質的な豊かさの双方につなげられるかどうかではないだろうか。
※2026年10月18日時点で公表されている情報を基に作成。2027年のGDPはIMF予測であり、今後の経済成長率、物価、為替レートなどによって順位は変化する可能性があります。2026年8月の毎月勤労統計は速報値です。